

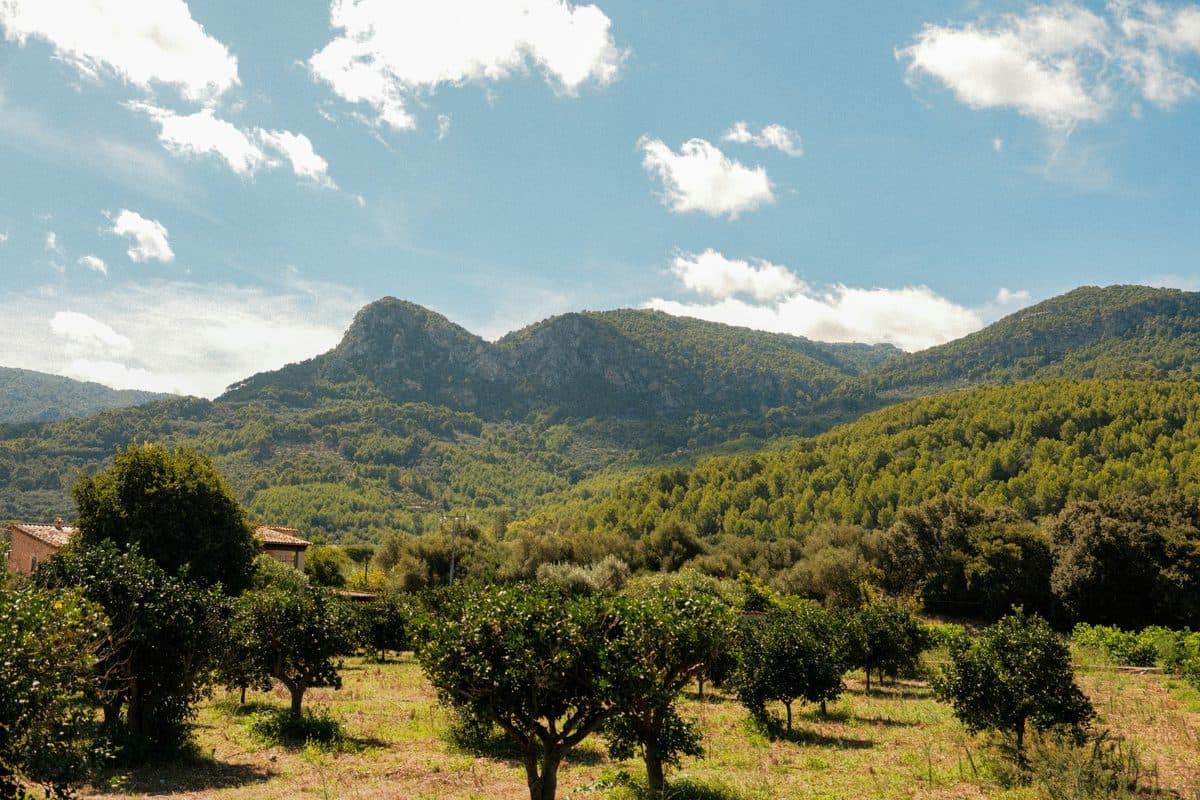
Tras los veranos de 2025 y 2026, los incendios forestales preocupan con razón a muchos compradores. Las imágenes de columnas de humo y pueblos desalojados se vieron por todas partes. Los mayores incendios se produjeron en el interior y en el noroeste, pero la costa tampoco se libra.
En septiembre de 2021 ardió Sierra Bermeja, en el interior de Estepona y Benahavís. El fuego afectó a 8.401 hectáreas en siete municipios (Junta de Andalucía). Casi 3.000 personas tuvieron que abandonar sus casas, entre ellas vecinos de las urbanizaciones Forest Hill, Abejeras y Montemayor (Deia). En agosto de 2022 ardieron más de 12.000 hectáreas en la Vall d'Ebo, en el interior de la Marina Alta, y se desalojó a más de 1.500 personas (Última Hora).
La respuesta honesta tiene dos partes. Sí, también en la Costa del Sol y en la Costa Blanca un incendio forestal puede alcanzar viviendas. Y al mismo tiempo, igual que con el riesgo de inundación, no es una cuestión de suerte. El riesgo está en un lugar reconocible, se puede evaluar vivienda por vivienda y buena parte de él se puede reducir.
01La magnitud del riesgo
En 2025 España vivió su peor año de incendios desde que empezaron las mediciones europeas en 2006, y 2026 también está siendo un año duro.
Según el sistema europeo de información sobre incendios forestales EFFIS, en 2025 ardieron en España más de 400.000 hectáreas, un récord nacional en la serie europea (AFP vía Observador). Para 2026, el Ministerio para la Transición Ecológica estimó hasta el 23 de agosto 259.649 hectáreas quemadas y 44 grandes incendios de más de 500 hectáreas (MITECO).
Dos matices para ser justos. El primero: la gran mayoría de esas hectáreas arde en un puñado de grandes incendios en zonas de interior poco pobladas. Entre el 6 y el 19 de agosto de 2025 ardieron 322.299 hectáreas, más del 80 % de todo ese año (El Debate). El segundo: estas cifras hablan de hectáreas de bosque y matorral, no de viviendas. No incluyen ningún recuento nacional de casas quemadas.
Para ti como comprador, por tanto, lo que cuenta no es la cifra nacional, sino lo cerca que está tu vivienda de una masa forestal continua. De eso trata el resto de este artículo.
02Dónde está el riesgo
El riesgo de incendio para una vivienda se concentra en la interfaz urbano-forestal: la zona donde se tocan las edificaciones y el bosque.
El Estado fijó ese concepto en 2013 en la directriz básica de planificación de protección civil de emergencia por incendios forestales (Real Decreto 893/2013). Allí se establece también que las urbanizaciones situadas en esa zona necesitan un plan de autoprotección. La idea es sencilla: donde las casas están entre los árboles o pegadas al bosque, un incendio forestal se convierte también en un incendio de viviendas.
Que una vivienda esté o no en esa zona depende de la distancia al bosque. En Andalucía, las normas contra incendios se aplican en una franja de 400 metros alrededor de los terrenos forestales, la zona de influencia forestal. En Cataluña son 500 metros. Un apartamento en el casco urbano o en el paseo marítimo suele quedar fuera; una villa en una colina arbolada, a menudo dentro.
Dentro de esa zona, el riesgo varía de una vivienda a otra. Los factores que más influyen:
- Distancia a una masa forestal continua. Una vivienda en medio del bosque no tiene el mismo riesgo que una situada en el borde de una urbanización compacta.
- Pendiente. El fuego avanza más rápido cuesta arriba. Una vivienda situada por encima de una ladera arbolada recibe más calor que una situada por debajo.
- Acceso. Una sola carretera de entrada y salida significa que la evacuación y los bomberos comparten la misma ruta.
- Mantenimiento. Una franja cortafuegos alrededor de la urbanización y unas parcelas vacías bien desbrozadas frenan un incendio; las parcelas abandonadas hacen lo contrario.
Sobre el papel, todo esto está regulado. En la práctica, la gran mayoría de las urbanizaciones en zonas forestales no tiene plan de autoprotección, según advirtió la organización profesional de los ingenieros de montes (Ecoticias). Si tu urbanización tiene uno es, por tanto, algo que debes preguntar, no dar por hecho.
03Cómo comprobarlo por tu cuenta
Para evaluar el riesgo de incendio de una vivienda, analiza su ubicación, busca incendios anteriores y pregunta al ayuntamiento y a la comunidad de propietarios qué medidas hay.
- Mira la vivienda en un mapa por satélite. ¿A qué distancia está la masa forestal continua más cercana? ¿La vivienda está por encima o por debajo de una ladera arbolada? ¿Cuántas carreteras entran y salen de la urbanización?
- Busca incendios anteriores. El visor de mapas de EFFIS muestra las superficies quemadas en incendios a partir de unas 30 hectáreas, también de años anteriores. Un incendio cercano dice algo sobre el terreno, y también sobre lo que no se va a construir allí en las próximas décadas (consulta el apartado sobre el seguro y el suelo).
- Pregunta al ayuntamiento si la vivienda está en la zona de riesgo. En Andalucía es la zona de influencia forestal; en Cataluña, el plànol de delimitació que elabora cada municipio con superficie forestal. Pregunta también si la urbanización tiene un plan de autoprotección aprobado.
- Pregunta a la comunidad de propietarios por la franja cortafuegos. ¿Quién abre la franja alrededor de la urbanización, quién la mantiene y cuánto cuesta al año? ¿Hay escritos del ayuntamiento que exijan su mantenimiento?
- Observa el entorno durante la visita. Fíjate en si hay pinos pegados a la fachada, ramas muertas y matorral seco en la parcela, pérgolas de madera o pilas de leña junto a la casa, y en la distancia hasta el hidrante más cercano.
04Por regiones: qué se espera de los propietarios
Quien compra una vivienda en la zona de riesgo asume también obligaciones. Varían según la comunidad autónoma, pero en todas partes se resumen en lo mismo: mantén el entorno de tu vivienda libre de material combustible y contribuye a pagar la franja cortafuegos de tu urbanización.
| Región | Dónde se aplican las normas | Qué hacen los propietarios | Normativa |
|---|---|---|---|
| Andalucía (Costa del Sol) | Terrenos forestales más una franja de 400 m a su alrededor (zona de influencia forestal) | Mantener una franja de 15 m alrededor de las viviendas libre de vegetación seca; las urbanizaciones tienen un plan de autoprotección; desde 2026, los propietarios de terrenos forestales acreditan cada 5 años con un certificado que se han hecho los trabajos de prevención | Ley 5/1999, Decreto 371/2010 (Plan INFOCA), Ley 3/2026 de Montes de Andalucía |
| Comunitat Valenciana (Costa Blanca, Costa de Valencia) | Urbanizaciones dentro de zonas forestales o colindantes con ellas | Una franja cortafuegos entre las edificaciones y el bosque, en la práctica de 25 a 30 m de ancho según la pendiente, ejecutada y mantenida por los propietarios; un plan de autoprotección | PATFOR (Decreto 58/2013), TRLOTUP anexo XI, Plan Especial frente al Riesgo de Incendios Forestales |
| Cataluña (Costa Brava, Costa Dorada) | Edificaciones en el bosque o a menos de 500 m de él | Una franja de al menos 25 m alrededor de la urbanización, a cargo de los propietarios; mantener limpias las parcelas dentro de la urbanización; si la urbanización no actúa, el ayuntamiento ejecuta los trabajos y repercute el coste | Llei 5/2003 (modificada en 2014) |
Fuentes: forestales.net, Iberley, TRLOTUP anexo XI, Diputació de València, El Español sobre la Ley 3/2026, BOE, Llei 5/2003.
Las normas catalanas son las más claras sobre quién paga. Surgieron tras un incendio cerca de Lloret de Mar en 1979, en el que murieron 21 vecinos de una urbanización (Sostenible.cat). En Andalucía, la nueva ley de montes de 2026 trasladó la responsabilidad de forma más explícita a los propietarios de terrenos forestales. Si una villa incluye una parte de monte, pregunta qué obligaciones conlleva según esa ley; no todos los pequeños propietarios tienen las mismas obligaciones administrativas.
05El seguro y el efecto de un incendio en el suelo
Los daños por un incendio forestal los cubre tu propio seguro de hogar, no el Consorcio de Compensación de Seguros. Esa es la gran diferencia con las inundaciones.
El Consorcio solo indemniza una lista cerrada de riesgos extraordinarios: inundaciones, terremotos y maremotos, erupciones volcánicas y tempestades con rachas de viento superiores a 120 km/h. Un incendio forestal no figura en esa lista, por grande que sea, ni siquiera cuando se declara el estado de emergencia (Roams). El incendio sí es una cobertura básica en la mayoría de los seguros de hogar en España, también cuando el fuego viene de fuera (OCU). Si tienes hipoteca, el seguro de incendios es obligatorio (Legálitas).
La lección práctica: revisa la póliza en dos puntos. ¿Cubre el fuego que llega desde fuera, y está asegurada la vivienda por su valor de reconstrucción y no por el precio de compra? En una vivienda situada en zona de riesgo, esto no es un simple trámite.
Qué ocurre con el suelo tras un incendio
En España, los terrenos forestales quemados no pueden cambiar de uso durante al menos 30 años. Así lo establece el artículo 50 de la Ley de Montes estatal. Solo cabe una excepción si el nuevo uso ya figuraba en un plan aprobado antes del incendio, o si una ley lo permite por razones imperiosas de interés público (Iberley).
Para ti, eso significa que una ladera quemada junto a tu vivienda no se convertirá en suelo edificable. Las vistas cambian durante un tiempo, pero no surgirá una nueva urbanización donde estaba el bosque.
06Lo que puedes hacer como propietario
No es casualidad que las normas se centren en los primeros metros alrededor de la casa. Ahí sí tienes influencia como propietario, aunque pases buena parte del año fuera.
- Mantén limpia la franja alrededor de la vivienda. En Andalucía son 15 metros libres de vegetación seca y madera muerta. Poda las ramas que tocan la fachada y el tejado.
- Aleja el material combustible de la fachada. Las pilas de leña, los muebles guardados y las jardineras secas no deben estar pegados a la casa.
- Mantén limpios el tejado y los canalones. Las agujas de pino y las hojas en los canalones atrapan las pavesas.
- Organiza el mantenimiento cuando no estés. En una segunda residencia, la medida más importante es contar con un jardinero o un servicio de gestión que limpie el jardín antes del verano.
- Conoce el plan de tu urbanización. Debes saber cuál es la ruta de evacuación y dónde está el punto de encuentro. Si no hay plan, pide a la comunidad de propietarios que elabore uno.
- Respeta las prohibiciones de hacer fuego. En verano, en las zonas de riesgo rigen normas estrictas sobre el fuego, las barbacoas y las herramientas que producen chispas. Si algo sale mal, la multa es el menor de los problemas.
Preguntas frecuentes
¿Cubre el Consorcio los daños de un incendio forestal?
No. El incendio forestal no figura en la lista de riesgos extraordinarios del Consorcio. Los daños los cubre tu propio seguro de hogar.
¿Se puede construir después de un incendio en el terreno quemado junto a mi casa?
No, durante al menos 30 años, salvo que la construcción ya figurara en un plan aprobado antes del incendio. Así lo regula el artículo 50 de la Ley de Montes.
¿Quién paga la franja cortafuegos de una urbanización?
Los propietarios, normalmente a través de la comunidad de propietarios o de la entidad de conservación de la urbanización. Pregunta antes de comprar cuánto cuesta al año.
¿Un apartamento junto al mar también corre riesgo?
Si está fuera de la zona de riesgo de 400 a 500 metros alrededor del bosque, no le afectan las normas de prevención de incendios forestales. El riesgo se concentra sobre todo en las viviendas situadas dentro de zonas forestales o junto a ellas.
La comprobación del riesgo de incendio es un paso dentro de una compra más larga; el resto está en nuestra guía Comprar casa en España. ¿Estás pensando en una villa en las colinas de la Costa del Sol o de la Costa Blanca Norte? Solicita una conversación sin compromiso y revisaremos juntos la ubicación, la urbanización y el seguro.
Fuentes
- MITECO: avance informativo de incendios forestales del 1 de enero al 23 de agosto de 2026
- EFFIS: sistema europeo de información sobre incendios forestales, visor de mapas
- AFP vía Observador: récord de hectáreas quemadas en 2025
- El Debate: distribución de las hectáreas quemadas en 2025
- Junta de Andalucía: incendio de Sierra Bermeja de 2021
- Deia: desalojos por el incendio de Sierra Bermeja de 2021
- Última Hora: incendio de la Vall d'Ebo de 2022
- BOE: Llei 5/2003 de Cataluña
- Iberley: TRLOTUP anexo XI, prevención en la Comunitat Valenciana
- El Español: Ley 3/2026 de Montes de Andalucía
- Iberley: art. 50 de la Ley de Montes
- Roams: qué cubre y qué no cubre el Consorcio
- OCU: seguros y catástrofes naturales
- Ecoticias: urbanizaciones sin plan de autoprotección
Thijs Kranenborg
Thijs Kranenborg, consultor en Valencia y cofundador. Thijs acompaña a compradores extranjeros en la Costa de Valencia y la Costa Blanca. Cuando se trata de una villa en las colinas, revisa la distancia al bosque, los accesos y los acuerdos sobre la franja cortafuegos antes de que el comprador haga una oferta.